

O Tribunal de Contas de Mato Grosso (TCE-MT) orienta os municípios a intensificarem, até dezembro, a identificação e a recuperação de créditos do Imposto Sobre Serviços de Qualquer Natureza (ISSQN). O prazo é estratégico porque 2026 será o último ano considerado no cálculo da receita média de referência para a distribuição do Imposto sobre Bens e Serviços (IBS), criado na reforma tributária.
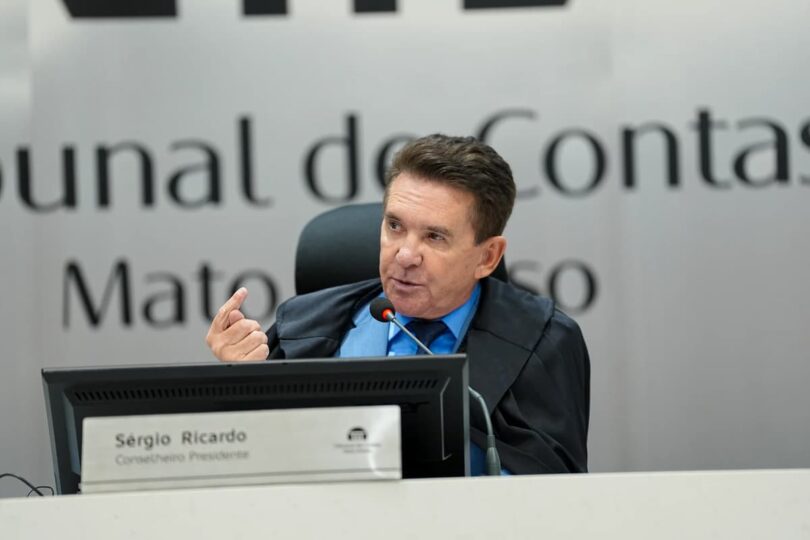
A orientação busca evitar que os municípios percam receitas que ainda podem ser recuperadas antes do encerramento do exercício. Segundo o presidente do TCE-MT, conselheiro Sérgio Ricardo, os gestores precisam aproveitar o período para regularizar pendências e ampliar a arrecadação, respeitando a legislação.
O documento foi elaborado pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), presidida pelo conselheiro Valter Albano, em resposta a um requerimento da Prefeitura de Sorriso. Entre as medidas recomendadas estão o cruzamento de informações, a cobrança de valores devidos e a adoção de mecanismos para facilitar a regularização dos contribuintes.
O Tribunal também alerta para o risco de parte dos créditos perder a possibilidade de cobrança pelo decurso do prazo legal. Por isso, a orientação é que os municípios avaliem não apenas o valor das dívidas, mas também as chances reais de recebimento, os custos da cobrança, o tempo decorrido e a capacidade financeira dos devedores.
Autorregularização
Entre as alternativas está a autorregularização, que permite aos contribuintes resolver pendências espontaneamente e quitar valores ainda em 2026. O TCE-MT também admite a possibilidade de descontos e condições diferenciadas para recuperar créditos de baixa ou incerta recuperabilidade, desde que haja previsão legal e justificativa técnica.
A medida considera as mudanças introduzidas pela Lei Complementar 236/2026, que fortaleceu mecanismos consensuais para prevenir e solucionar conflitos tributários. Nesses casos, a redução do valor nominal de uma dívida não representa necessariamente renúncia de receita, desde que seja demonstrada a possibilidade concreta de recuperar recursos que dificilmente seriam recebidos pelos meios tradicionais.
Prazo decisivo
A Lei Complementar 227/2026 estabelece que a arrecadação do ISSQN entre 2019 e 2026 será considerada na formação da receita média de referência dos municípios. Com o encerramento do período em 31 de dezembro, o TCE-MT reforça a necessidade de os gestores intensificarem as medidas de recuperação ainda neste ano.
A COPSFID já havia recomendado, por meio da Nota Recomendatória nº 1/2026, o reforço no cruzamento de informações, na cobrança e na recuperação de créditos tributários. O novo parecer amplia essas orientações, com foco na conversão de valores devidos em arrecadação efetiva para os cofres municipais.
O documento tem caráter orientativo e não substitui nem condiciona as competências de controle externo do Tribunal.
Fonte: Olhar Direto