

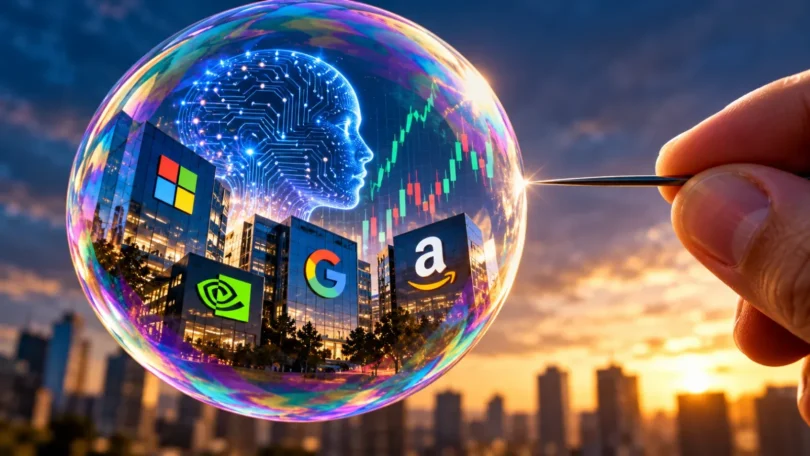
A possível formação de uma bolha da IA entrou no radar de autoridades financeiras em outubro de 2026. O Fundo Monetário Internacional (FMI) alertou que resultados abaixo das expectativas podem provocar quedas expressivas nas ações de empresas do setor e afetar outros mercados. O debate ganhou força às vésperas da divulgação dos balanços de Microsoft, Alphabet e Amazon.
A principal dúvida não é se ferramentas de inteligência artificial continuarão existindo, mas se as empresas conseguirão transformar os investimentos bilionários em chips, data centers e modelos de IA em receitas e lucros suficientes. Uma diferença grande entre as expectativas do mercado e os resultados reais pode pressionar ações, projetos e negócios que dependem de financiamento.
O que é a bolha da IA?
A bolha da IA é a hipótese de que ações e empresas ligadas à inteligência artificial estejam sendo avaliadas acima do que seus resultados financeiros conseguem justificar. Isso ocorre quando investidores atribuem preços elevados a ativos com base na expectativa de lucros futuros, mesmo sem garantias de que esses ganhos serão alcançados.
Uma bolha não significa que a tecnologia seja inútil. Uma inovação pode transformar a economia e, ainda assim, receber investimentos excessivos. Foi o que ocorreu com parte das empresas de internet no início dos anos 2000. Após a queda das ações de negócios ligados à rede, a tecnologia continuou avançando, mas muitas companhias não conseguiram cumprir suas promessas financeiras.
Em 27 de outubro de 2026, os alertas sobre financiamento, concentração de mercado e avaliações elevadas indicam riscos que merecem atenção. No entanto, esses fatores não comprovam que todo o setor esteja em uma bolha prestes a estourar.
Por que o FMI alerta para os riscos da inteligência artificial?
O Relatório de Estabilidade Financeira Global do FMI, publicado em outubro de 2026, apontou uma possível correção no mercado de inteligência artificial entre os riscos para a estabilidade financeira. A instituição não declarou que um colapso seja inevitável. O alerta considera a possibilidade de que resultados inferiores às projeções provoquem uma revisão das avaliações das empresas.
Uma análise divulgada pelo FMI em 13 de outubro examinou 14 operações de financiamento anunciadas desde 2023 entre empresas do ecossistema de IA. O levantamento identificou aproximadamente US$ 300 bilhões em investimentos de capital, US$ 650 bilhões em dívidas e US$ 1,4 trilhão em compromissos de receita futura associados a esses acordos.
Os números representam categorias distintas e não devem ser somados como se fossem uma única despesa. Os US$ 1,4 trilhão correspondem a compromissos futuros, não a dinheiro já recebido ou a lucros realizados. A preocupação está na dependência entre empresas, contratos de longo prazo e fontes de financiamento.
Como funciona o financiamento circular na IA?
Um dos pontos de atenção é o chamado financiamento circular. Nesse modelo, uma empresa investe em um laboratório de IA que, por sua vez, contrata serviços de nuvem ou infraestrutura fornecidos pela própria investidora ou por parceiros do mesmo ecossistema.
Esses acordos podem ter utilidade econômica e ajudar a ampliar a capacidade de desenvolvimento. O risco aparece quando parte relevante da demanda depende de investimentos e contratos entre empresas relacionadas, em vez de clientes externos que pagam pelos serviços com recursos próprios.
Se uma companhia central dessa cadeia enfrentar dificuldades financeiras, os efeitos podem atingir contratos, receitas previstas e a capacidade de pagamento de dívidas de outros participantes. Essa interdependência é um dos fatores que tornam a possível bolha da IA uma preocupação para o mercado financeiro.
O que os investimentos de outubro de 2026 revelam?
Uma reportagem da Reuters publicada em 27 de outubro informou que Microsoft, Alphabet e Amazon somam cerca de US$ 1,7 trilhão em carteira combinada de contratos e compromissos de negócios. As três empresas também planejam investir até US$ 600 bilhões em 2026, segundo os dados apresentados pela agência.
Esses valores não representam despesas exclusivas com inteligência artificial nem lucros garantidos. Os próximos balanços devem ajudar a esclarecer se o crescimento da computação em nuvem está gerando caixa, preservando margens e oferecendo retorno compatível com os investimentos realizados.
O desafio aumenta quando a expansão exige empréstimos mais caros ou quando os resultados demoram a acompanhar o ritmo de construção de data centers e aquisição de chips. Nesse cenário, investidores podem passar a exigir provas mais concretas de rentabilidade antes de financiar novos projetos.
Outro fator é a concentração de valor no mercado acionário. Em relatório de julho de 2026, o Banco da Inglaterra estimou que empresas relacionadas à IA representavam aproximadamente metade do valor de mercado do índice S&P 500, segundo a classificação utilizada pelo órgão em 25 de junho. Em 2022, a participação era de cerca de um quarto.
Essa concentração aumenta o potencial de impacto de uma mudança nas expectativas dos investidores. Uma queda expressiva em poucas empresas de grande porte pode afetar índices, fundos e carteiras com exposição relevante ao setor de tecnologia.
Quais são os sinais de uma possível bolha da IA?
Alguns indicadores ajudam a avaliar se os investimentos estão acompanhados de resultados financeiros sustentáveis. Nenhum deles, isoladamente, comprova a existência de uma bolha, mas a combinação pode revelar vulnerabilidades.
- Gastos acima do retorno: os investimentos em chips e data centers crescem mais rápido do que as receitas e o fluxo de caixa.
- Expectativas elevadas: os preços das ações dependem de anos de crescimento expressivo para se justificarem.
- Financiamento circular: investimentos e contratos entre empresas relacionadas ampliam a dependência financeira.
- Concentração de mercado: perdas em poucas companhias podem afetar índices e fundos com ampla presença no mercado.
- Crédito mais caro: juros elevados dificultam a expansão da infraestrutura e o refinanciamento de dívidas.
A análise desses fatores exige comparar projeções com resultados concretos. O aumento dos gastos, por si só, não significa que uma empresa esteja em dificuldades. O problema surge quando os retornos não acompanham as obrigações financeiras e as expectativas que sustentam suas avaliações.
A bolha da IA pode repetir a crise das empresas pontocom?
Existem semelhanças entre o atual ciclo de investimentos em inteligência artificial e a bolha das empresas pontocom, que perdeu força no início dos anos 2000. Nos dois períodos, uma tecnologia com potencial de transformar a economia atraiu grandes aportes e projeções otimistas.
Há, porém, diferenças importantes. Microsoft, Alphabet e Amazon já possuem operações de grande escala e fontes de receita consolidadas, além dos produtos mais recentes de IA. Essa estrutura reduz algumas fragilidades observadas em startups de internet que ainda não tinham receitas suficientes para sustentar suas avaliações.
Isso não elimina o risco de investimentos excessivos ou de ações negociadas a preços elevados. Para avaliar a situação, é necessário separar três questões: a tecnologia funciona, existe demanda por ela e o valor atribuído às empresas corresponde ao potencial de retorno financeiro?
Mesmo que as duas primeiras respostas sejam positivas, não há garantia de que todas as companhias conseguirão recuperar o capital investido. A possível bolha da IA está relacionada justamente à diferença entre o potencial da tecnologia e as expectativas financeiras atribuídas a cada negócio.
O que pode acontecer se a bolha da IA estourar?
Os efeitos dependerão da intensidade e da duração de uma eventual correção. Em um ajuste gradual, investidores podem exigir maior transparência sobre os resultados, enquanto empresas adiam projetos menos rentáveis e startups procuram fontes de receita mais sustentáveis.
Uma queda mais intensa pode reduzir o valor das ações, dificultar a captação de recursos e comprometer o financiamento de data centers e fornecedores. Cancelamentos de contratos e cortes de investimentos também podem atingir empresas de outros setores que dependem dessa infraestrutura.
O risco de contágio preocupa o FMI e o Banco da Inglaterra porque a interdependência financeira pode ampliar os efeitos de uma crise. Ainda assim, uma queda no mercado de tecnologia não significa, automaticamente, uma crise financeira generalizada.
ChatGPT, Gemini e outras ferramentas podem desaparecer?
Não há base para afirmar que o estouro de uma eventual bolha provocaria o fim de ferramentas como ChatGPT, Gemini e Claude. Uma correção financeira pode mudar a estratégia comercial das empresas sem eliminar a tecnologia ou sua utilidade.
Fornecedores podem revisar preços, planos, limites de uso e prioridades de desenvolvimento para melhorar a rentabilidade. Alguns serviços podem ser descontinuados ou incorporados por concorrentes, enquanto plataformas com demanda consistente continuam em operação.
Para usuários, uma medida prática é avaliar o custo das assinaturas e a frequência de uso antes de contratar planos pagos. Também existem alternativas de inteligência artificial executadas localmente em computadores, que podem atender a determinadas tarefas sem depender continuamente de serviços na nuvem.
Como uma crise da IA poderia afetar o Brasil?
O Brasil poderia sentir os efeitos de forma indireta, principalmente por meio dos mercados financeiros e das relações comerciais com fornecedores internacionais. Uma queda expressiva nas ações de tecnologia dos Estados Unidos pode atingir fundos e investimentos brasileiros com exposição a essas companhias.
Empresas nacionais que utilizam serviços de nuvem contratados no exterior também podem enfrentar mudanças nos preços, nos planos comerciais ou nas condições de fornecimento. A dimensão dos impactos dependeria da duração da correção, da exposição de cada negócio e da reação dos mercados.
Não é correto concluir que uma crise no setor de IA provocaria automaticamente uma recessão brasileira. Os efeitos dependeriam de como as perdas financeiras se espalhariam e de quais setores seriam mais atingidos.
Por que a inteligência artificial ainda pode justificar os investimentos?
Há argumentos econômicos que sustentam a continuidade da expansão. A inteligência artificial já gera receitas com serviços de nuvem, ferramentas empresariais e semicondutores. A demanda pode crescer à medida que empresas incorporam esses recursos a processos de trabalho e produtos.
Em análise publicada em 15 de outubro de 2026, a diretora-gerente do FMI, Kristalina Georgieva, destacou o potencial da tecnologia para elevar a produtividade. Em um cenário favorável, os ganhos de crescimento global poderiam alcançar cerca de meio ponto percentual ao ano na próxima década.
Além disso, investimentos em infraestrutura costumam anteceder parte da demanda. Construir capacidade computacional antes de atingir o volume máximo de clientes pode ser uma decisão racional, desde que exista perspectiva de utilização e retorno suficientes.
O desafio é identificar quanto do capital investido será aproveitado e quais empresas conseguirão transformar capacidade tecnológica em lucro. Por isso, a existência de receitas reais no setor não elimina o risco de avaliações exageradas.
Em setembro de 2026, o Banco da Inglaterra também relatou que uma queda nas ações de empresas de IA e semicondutores em julho havia exposto fragilidades em posições alavancadas. Até aquele momento, porém, o episódio não havia provocado estresse sistêmico generalizado nos principais mercados. O caso mostra que uma correção pode revelar riscos sem necessariamente evoluir para um colapso financeiro.
Quando a bolha da IA pode estourar?
Não existe uma data confiável para prever uma eventual queda generalizada. Uma desaceleração dos lucros, o aumento dos custos de financiamento ou a redução dos investimentos podem provocar correções, mas nenhum desses fatores permite determinar quando isso ocorrerá.
Os balanços e as projeções de gastos de Microsoft, Alphabet e Amazon, previstos para a semana de 27 de outubro, são indicadores importantes para acompanhar a distância entre as expectativas do mercado e os resultados financeiros. Receita, fluxo de caixa, margens e retorno sobre o capital investido estarão entre os pontos relevantes dessa avaliação.
O debate sobre a bolha da IA não significa que a inteligência artificial seja uma fraude ou que sua expansão esteja condenada. A questão central é saber se os preços das empresas e o ritmo dos investimentos correspondem à capacidade real do setor de gerar dinheiro ao longo do tempo.
Perguntas frequentes sobre a bolha da IA
O que significa bolha da inteligência artificial?
É a hipótese de que ações e empresas ligadas à IA estejam sendo avaliadas acima do que suas receitas, seus lucros e suas perspectivas de crescimento justificam.
A bolha da IA já estourou?
Até 27 de outubro de 2026, não há base suficiente para afirmar que ocorreu um colapso generalizado do setor. Alertas de risco e quedas pontuais não comprovam, por si só, o estouro de uma bolha em todo o mercado.
Quais empresas estão no centro desse debate?
Nvidia, Microsoft, Alphabet, Amazon, Meta, OpenAI e empresas de infraestrutura de nuvem estão entre os nomes acompanhados por investidores. Isso não significa que todas tenham o mesmo nível de endividamento, rentabilidade ou exposição a riscos.
A inteligência artificial vai acabar se a bolha estourar?
Não necessariamente. Empresas podem perder valor, reduzir investimentos ou encerrar operações, enquanto a tecnologia continua sendo utilizada e desenvolvida por outros fornecedores.
É arriscado investir em ações ligadas à IA?
Esses investimentos podem envolver preços elevados, concentração e volatilidade. A decisão deve considerar o perfil de risco, os objetivos financeiros e os fundamentos de cada empresa, sem depender apenas das expectativas de crescimento ou do temor de uma bolha.
Como as informações foram apuradas
Esta análise considera documentos primários do FMI publicados em 13 e 15 de outubro de 2026, relatórios do Banco da Inglaterra divulgados em julho e setembro e uma reportagem da Reuters publicada em 27 de outubro. Os valores e as projeções foram contextualizados conforme as categorias e limitações apresentadas pelas fontes. A análise não corresponde a um estudo econométrico próprio nem constitui uma previsão de preços de ações.
Fonte: cenariomt