

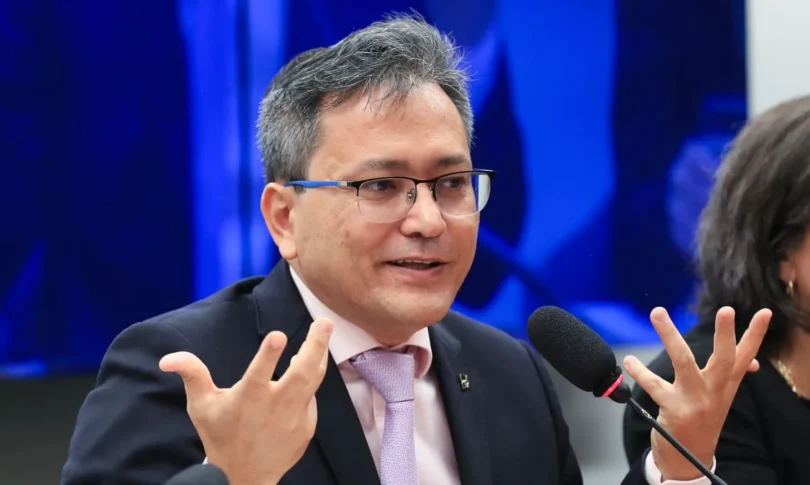
A implementação da reforma tributária terá uma fase de adaptação com orientação aos contribuintes e prioridade para a correção de erros cometidos de boa-fé. A informação foi apresentada pelo secretário da Receita Federal, Robinson Barreirinhas, durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, nesta terça-feira (17).
Segundo Barreirinhas, os principais riscos e desafios relacionados à mudança no sistema de impostos já foram identificados pelo governo. Ele reconheceu que a transição pode gerar dúvidas entre empresas e profissionais, mas afirmou que a Receita pretende oferecer suporte para reduzir dificuldades e evitar penalidades decorrentes de falhas não intencionais.
Durante a audiência, o secretário informou que o sistema da Receita Federal está em fase de testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais. Desse total, aproximadamente 5 bilhões foram processados nos últimos 30 dias. Mais de 70% dos documentos emitidos no ambiente de testes já apresentam o destaque dos novos tributos.
A preocupação manifestada por empresários, conforme relatou Barreirinhas, está relacionada à possibilidade de cometer erros durante a adaptação às novas exigências. A posição da Receita é não punir contribuintes que atuem de boa-fé, desde que não escondam informações nem pratiquem tentativas de fraude.
O secretário também explicou que eventuais ajustes provocados por mudanças no entendimento da administração tributária deverão priorizar a regularização dos procedimentos. Nesse contexto, a correção das informações terá preferência sobre a aplicação de penalidades.
Apuração assistida deve facilitar a adaptação das empresas
Uma das principais ferramentas previstas pela Receita Federal para reduzir erros é a chamada apuração assistida. O mecanismo seguirá uma lógica semelhante à declaração pré-preenchida do Imposto de Renda, com informações organizadas antecipadamente pelo próprio Fisco.
Na prática, os dados utilizados para calcular os tributos serão disponibilizados previamente. Caberá às empresas conferir as informações, identificar possíveis inconsistências e realizar as correções necessárias.
Durante a audiência, Barreirinhas explicou que a proposta também pretende reduzir a quantidade de declarações que os contribuintes precisam preencher. A expectativa é simplificar as obrigações e diminuir o trabalho administrativo relacionado ao recolhimento dos novos impostos.
O sistema está sendo testado por 500 empresas e, segundo o secretário, deverá ser disponibilizado para todas as empresas brasileiras nos próximos dias. A Receita também desenvolve um módulo simplificado para corrigir informações.
A previsão apresentada por Barreirinhas é liberar um projeto piloto desse módulo em dezembro. A ferramenta deverá permitir ajustes de maneira mais simples durante o período de implementação do novo modelo tributário.
Micro e pequenas empresas estão entre os grupos monitorados
A Receita Federal também identificou os contribuintes que podem enfrentar maiores dificuldades durante a transição. Entre os grupos mapeados estão aproximadamente 1,1 milhão de micro e pequenos empresários, que poderão precisar de orientação adicional para atender às novas exigências.
Para ampliar o prazo de adaptação, a exigência do novo modelo de documento fiscal para parte desses contribuintes foi adiada para março de 2027. A mudança permitirá mais tempo para treinamento, esclarecimento de dúvidas e adequação dos procedimentos empresariais.
A medida integra a estratégia do governo para reduzir os impactos operacionais da reforma e evitar que dificuldades técnicas sejam confundidas com tentativas de descumprimento das obrigações tributárias.
Como a reforma tributária vai mudar os impostos sobre o consumo
A reforma tributária estabelece a substituição gradual de tributos sobre o consumo por um modelo de Imposto sobre Valor Agregado (IVA) dual. A estrutura será formada por dois novos impostos: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), administrado pelos estados e municípios.
A partir de 2027, a CBS substituirá o PIS/Pasep e a Cofins. O novo tributo incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade.
Esse princípio permite que as empresas aproveitem créditos referentes aos tributos pagos nas etapas anteriores da cadeia produtiva. O objetivo é reduzir a cobrança acumulada de impostos ao longo da produção e da comercialização.
Além da definição das alíquotas, o governo discute mecanismos para facilitar a transição. Entre as medidas anunciadas pelo Ministério da Fazenda estão propostas para ampliar o aproveitamento de créditos tributários, inclusive em investimentos realizados na compra de máquinas e equipamentos.
Segundo a equipe econômica, essas iniciativas buscam reduzir os custos de adaptação, oferecer maior previsibilidade aos contribuintes e tornar a substituição do sistema atual pelo IVA dual menos complexa.
Alíquota de referência da CBS foi calculada em 11,3%
A legislação da reforma atribuiu inicialmente à Receita Federal a elaboração dos cálculos necessários para estimar a alíquota capaz de preservar a arrecadação dos tributos federais que serão substituídos.
Posteriormente, o Tribunal de Contas da União (TCU) analisou a metodologia e calculou a alíquota de referência da CBS. Em outubro de 2026, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3%.
O índice ficou acima da estimativa anterior de 9,21%, apresentada pela equipe econômica e utilizada em estudos e projeções relacionados à reforma. De acordo com o Ministério da Fazenda, a diferença está principalmente associada à incorporação mais precisa dos benefícios fiscais e dos tratamentos diferenciados previstos na legislação.
É importante distinguir a alíquota de referência do percentual efetivamente aplicado em cada operação. O cálculo de 11,3% funciona como parâmetro e não significa que todas as empresas ou consumidores estarão sujeitos à mesma cobrança.
Entre os fatores que podem alterar a tributação estão:
- Reduções de alíquotas destinadas a determinados setores;
- Isenções e operações com alíquota zero;
- Regimes específicos de tributação;
- Aproveitamento de créditos tributários gerados nas etapas anteriores.
Por esse motivo, o percentual de referência não representa, necessariamente, um aumento equivalente nos preços de todos os produtos e serviços.
Benefícios fiscais podem passar por revisão
A divulgação da alíquota calculada pelo TCU ampliou as discussões sobre o impacto da carga tributária do novo IVA dual. Durante debates recentes sobre a regulamentação da reforma, parlamentares admitiram a possibilidade de rever benefícios fiscais caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% utilizados como referência durante a tramitação da proposta.
A discussão envolve o equilíbrio entre os tratamentos tributários diferenciados previstos na legislação e a necessidade de preservar a arrecadação pública. Uma eventual revisão poderá atingir benefícios considerados relevantes para a composição da alíquota final.
Senado ainda precisa definir a alíquota da CBS
Com a conclusão da etapa técnica no Tribunal de Contas da União, a definição da alíquota da CBS segue para deliberação do Senado Federal. A Comissão de Assuntos Econômicos tem discutido os critérios utilizados no cálculo e os possíveis impactos do percentual aprovado pelo tribunal.
Conforme estabelece a legislação da reforma tributária, caberá ao Senado fixar a alíquota por meio de resolução. Portanto, embora o TCU tenha aprovado o cálculo de referência de 11,3%, a definição final ainda depende da decisão dos parlamentares.
As orientações anunciadas pela Receita Federal e o desenvolvimento de ferramentas de apuração assistida fazem parte desse processo de transição. A intenção é permitir que empresas de diferentes portes compreendam as novas obrigações e corrijam eventuais inconsistências antes que dificuldades operacionais resultem em penalidades.
Com informações da Agência Brasil.
Fonte: cenariomt