

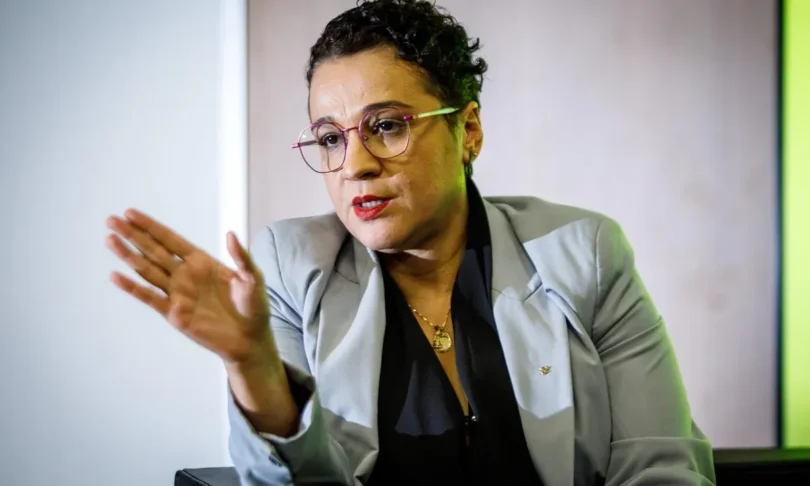
A presidente do Banco do Brasil, Tarciana Medeiros, provocou uma reação de entidades do agronegócio após comentar o comportamento de parte dos produtores rurais diante das dívidas bancárias. A executiva afirmou que determinados clientes de médio e grande porte deixaram de pagar operações de crédito e recusaram propostas de renegociação oferecidas pela instituição.
A declaração foi feita em 12 de novembro, durante uma teleconferência sobre os resultados financeiros do terceiro trimestre de 2026. A manifestação levou a Aprosoja Brasil a divulgar uma nota de repúdio e também motivou questionamentos da Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
O centro da discussão é a inadimplência no crédito rural. Enquanto o banco aponta dificuldades relacionadas ao comportamento de uma parcela dos devedores, as entidades defendem que a situação financeira dos produtores precisa ser analisada considerando os custos de produção, os juros elevados, os problemas climáticos e a redução da oferta de financiamento.
O que Tarciana Medeiros afirmou sobre o crédito rural?
Durante a apresentação do balanço do terceiro trimestre, Tarciana Medeiros afirmou que a recuperação da carteira de crédito do agronegócio ocorreu em ritmo inferior ao esperado pelo Banco do Brasil.
Segundo a presidente, parte dos produtores de médio e grande porte não teria aproveitado as oportunidades oferecidas para regularizar suas operações. As propostas incluíam recursos subsidiados, renegociações e prazos de pagamento que poderiam chegar a dez anos.
A executiva também mencionou situações em que os clientes não teriam apresentado novas garantias nem demonstrado disposição para renegociar os débitos. Na avaliação da presidente, alguns produtores poderiam estar esperando condições mais favoráveis para quitar as obrigações.
Ao comentar o cenário, Tarciana declarou que a instituição não contava com a persistência e a intencionalidade do chamado risco moral.
O conceito de risco moral descreve uma situação em que uma pessoa ou empresa pode assumir determinado comportamento financeiro porque espera que as consequências sejam reduzidas ou transferidas. No contexto apresentado pelo banco, a expressão se refere à possibilidade de alguns devedores adiarem pagamentos na expectativa de obter condições melhores no futuro.
De acordo com a declaração, os problemas estariam concentrados principalmente entre produtores de soja, milho e pecuária, de médio e grande porte, com destaque para a região Centro-Oeste.
Por que a Aprosoja Brasil contestou a declaração?
A Aprosoja Brasil publicou uma nota de repúdio em 12 de novembro. A entidade questionou a interpretação de que parte dos agricultores estaria deixando de pagar suas dívidas por decisão deliberada e afirmou que essa abordagem desconsidera os fatores econômicos que afetam a produção rural.
Na avaliação da associação, o endividamento do setor não pode ser tratado como uma questão generalizada de má-fé. A entidade defendeu que os produtores enfrentam dificuldades provocadas por diferentes fatores, que reduziram a capacidade de pagamento e comprometeram as margens das atividades agrícolas.
Entre os principais problemas apontados pela Aprosoja estão:
- Adversidades climáticas recorrentes e perdas de produtividade nas lavouras;
- Aumento dos custos de produção e dos preços dos insumos;
- Impactos de crises geopolíticas sobre o mercado internacional;
- Queda das cotações agrícolas e redução das margens dos produtores;
- Taxas de juros elevadas;
- Menor disponibilidade de financiamento rural.
A associação também citou um estudo publicado na Revista da Procuradoria-Geral do Banco Central. Com base em dados oficiais, o levantamento identificou inadimplência média de 1,89% nas operações de crédito rural entre 2015 e 2019.
O dado foi utilizado pela entidade para defender o histórico de pagamento dos produtores e questionar uma interpretação que, segundo a associação, pode atingir injustamente todo o setor.
Crédito rural caiu 25,7% na safra 2026/2027
Outro ponto levantado pela Aprosoja Brasil envolve a redução dos recursos disponíveis para financiar a atividade agrícola. Segundo os números apresentados pela entidade, o crédito rural tradicional recuou 25,7% nos primeiros quatro meses da safra 2026/2027.
O volume de recursos caiu de R$ 144,9 bilhões para R$ 107,6 bilhões no período comparado. Para a associação, a retração dificulta o custeio das atividades, a realização de investimentos e a recuperação financeira dos agricultores.
A entidade também questionou o alcance dos programas de renegociação de dívidas. A estimativa inicial do governo apontava potencial de R$ 100 bilhões, mas somente R$ 23,29 bilhões haviam sido contratados até 9 de novembro de 2026.
O montante representa aproximadamente 23% do potencial previsto. A Aprosoja atribuiu parte da dificuldade de adesão às condições exigidas para a renegociação, entre elas a necessidade de pagamentos de entrada de até 15% do valor das operações e a apresentação de garantias adicionais.
Na avaliação da entidade, essas exigências podem limitar o acesso justamente dos produtores que mais precisam reorganizar suas dívidas. A associação informou ainda que já havia procurado formalmente o Ministério da Fazenda para defender mudanças nas regras.
Entre as propostas apresentadas estão:
- Ampliação dos limites disponíveis para renegociação;
- Inclusão de operações de investimento;
- Inclusão de Cédulas de Produto Rural (CPRs);
- Adoção de condições de pagamento compatíveis com a capacidade financeira dos produtores.
Como o Banco do Brasil respondeu às críticas?
Após a repercussão, o Banco do Brasil divulgou um esclarecimento oficial na noite de 12 de novembro. A instituição afirmou que não atribuiu a todo o agronegócio a responsabilidade pela redução dos resultados financeiros registrados no terceiro trimestre.
O banco destacou que 90% dos clientes de sua carteira de agronegócios mantêm os pagamentos em dia. Segundo o comunicado, os atrasos estão concentrados em situações específicas, envolvendo principalmente determinados produtores de médio e grande porte.
A instituição também reafirmou o compromisso de continuar financiando o agronegócio brasileiro e mantendo o relacionamento com agricultores de diferentes regiões do país.
Na prática, o posicionamento procura diferenciar os clientes que enfrentam dificuldades financeiras e buscam renegociar suas operações daqueles que, segundo a avaliação da administração, teriam condições de pagamento, mas não apresentam alternativas para regularizar os contratos.
Farsul também questionou a posição do banco
A reação às declarações de Tarciana Medeiros também chegou à Federação da Agricultura do Estado do Rio Grande do Sul (Farsul). Em manifestação divulgada em 12 de novembro e direcionada aos acionistas do Banco do Brasil, a entidade questionou a interpretação da direção sobre os problemas na carteira de crédito rural.
A federação defendeu que a inadimplência precisa ser examinada a partir de um conjunto mais amplo de fatores. Entre os pontos levantados estão os critérios utilizados na concessão de crédito, a gestão das garantias e a adaptação às regras de provisionamento.
A Farsul também pediu esclarecimentos sobre as diferenças entre os indicadores de inadimplência do Banco do Brasil e os registrados por outras instituições financeiras.
Assim como a Aprosoja, a entidade destacou os efeitos dos juros elevados e da restrição de financiamento sobre a capacidade de pagamento dos produtores rurais.
O que mostram os resultados financeiros do Banco do Brasil?
A discussão ocorreu em um período de pressão sobre os resultados do Banco do Brasil. No terceiro trimestre de 2026, a instituição registrou lucro líquido ajustado de aproximadamente R$ 1,3 bilhão.
Outro indicador que chamou atenção foi o custo do crédito, que alcançou R$ 21,2 bilhões no trimestre. O valor representa crescimento de 18,4% em comparação com o mesmo período de 2025.
Considerando os nove primeiros meses de 2026, o custo do crédito acumulou R$ 58,6 bilhões. O aumento reflete a pressão provocada pela inadimplência e pelas despesas relacionadas às operações financeiras.
A carteira de agronegócios encerrou setembro com saldo de R$ 403,6 bilhões, uma redução de 4,3% em relação ao trimestre anterior. O banco relacionou o aumento do custo do crédito à continuidade da elevação da inadimplência nesse segmento.
Os números ajudam a contextualizar o debate entre a instituição financeira e as entidades rurais. De um lado, o banco procura recuperar sua carteira e reduzir os atrasos. De outro, as associações defendem que as dificuldades dos produtores não podem ser avaliadas sem considerar as condições econômicas do setor.
Declaração sobre produtores tem relação com a BB Seguridade?
Não. A manifestação de Tarciana Medeiros sobre a inadimplência no agronegócio não está diretamente relacionada às discussões envolvendo a BB Seguridade.
Embora os dois assuntos tenham aparecido durante a divulgação dos resultados do Banco do Brasil, eles tratam de questões diferentes. A polêmica com os produtores rurais envolve a recuperação das operações de crédito e as condições de renegociação das dívidas agrícolas.
Já as discussões sobre a BB Seguridade dizem respeito à estratégia de negócios da seguradora, incluindo possíveis mudanças na política de dividendos e decisões sobre sua participação no mercado.
O episódio envolvendo Tarciana Medeiros evidencia a divergência entre o sistema financeiro e representantes do agronegócio sobre as causas do endividamento rural. O desafio está em conciliar a recuperação do crédito bancário com condições de financiamento que considerem a realidade econômica enfrentada pelos produtores.
Fonte: cenariomt